家計を見える化して一番よかったのは、節約できたことではなかった
「投資を始めたほうがいいのは分かっている。でも、自分がいくら回せるのかが分からない」。2021年の私がまさにそれでした。当時は家計簿をつけていなくて、通帳の残高だけを見て「まあ増えてはいるな」ぐらいの感覚。そこから家計簿アプリを入れて5年。一番役に立ったのは、毎月いくら投資に回せるのかが分かったことでした。
- 家計簿を「節約」ではなく「投資の前工程」として始めた理由
- 見える化して最初に気づいた、固定費の勘違い
- 削れた金額より効いた、たった1つの変化
投資を始めようとして、最初に言われたのは家計管理だった
きっかけは、あるYouTuberの動画でした。お金の貯め方について発信している方で、その中で「投資は余剰資金で」という話が出てきます。
ただ、そこで引っかかりました。余剰資金とは、いくらのことなのか。
給料が入って、家賃や生活費を払って、残ったお金が口座にあります。でも、その残りを全部使っていいわけではありません。来月の家賃も、来年の車検も、これから同じ口座から出ていきます。自分の口座に「自由に使っていいお金」がいくらあるのか、私はまったく把握していませんでした。
だから家計簿アプリを入れました。節約したかったからではなく、投資に回していい金額を知りたかったからです。
金融庁は資産形成の基本を3つ挙げていて、その1番目が「家計管理とライフプランニング」です(2番目が金融商品、3番目が長期・積立・分散)。家計管理の基本は「収入と支出をきちんと把握・管理すること、収支を黒字にすること、黒字分を貯蓄すること」と定義されています。
出典:資産形成の基本|金融庁
この少し前、私は1,000万円が貯まっても投資に踏み出せずにいました。金額が大きすぎて動かせなかったからです。その状態から抜け出すのに、家計簿は思っていたより役に立ちました。
固定費は、家賃と光熱費だけではなかった
家計簿アプリは、アプリに銀行、カード、証券口座を連携するだけ。あとは勝手に取り込まれて、勝手に分類される。手で入力する作業はほとんどありません。ものぐさな私でも続いたのは、これが理由です。
そして1か月ほど経ったころ、家計簿の収支を見てある気づきがありました。
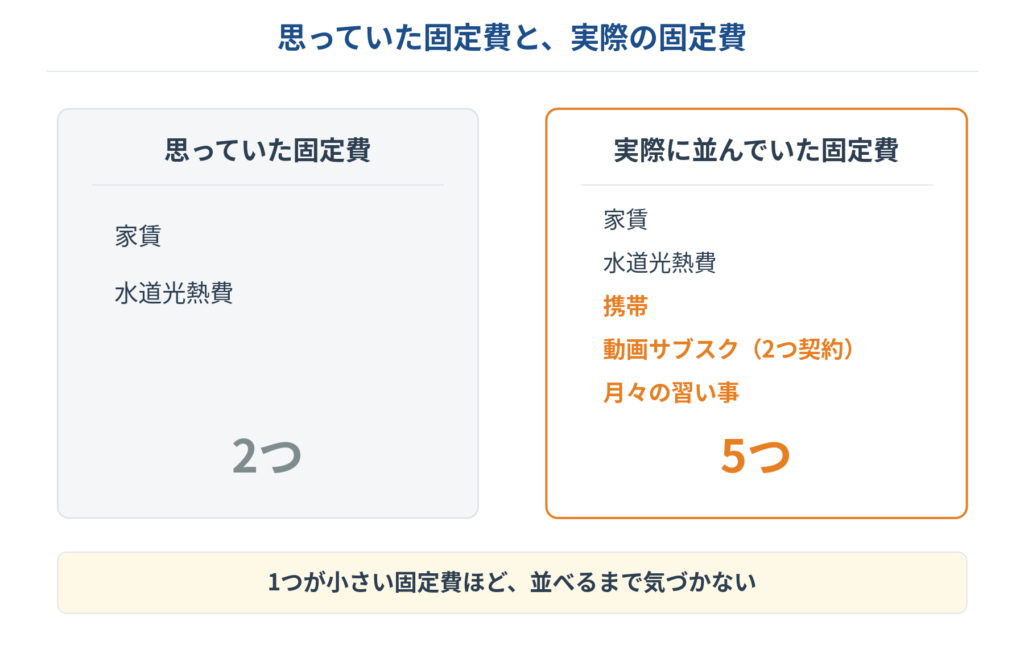
私の中で固定費といえば、家賃と水道光熱費でした。毎月決まった額が出ていくもの、という意味では確かにそのとおりです。でも実際に並んでいたのは、それだけではありませんでした。携帯代、動画のサブスク、月々の習い事。「決まった額が毎月出ていくもの」という定義に、しっかり当てはまるものが他にもあったわけです。
しかもこれらは、1つひとつが小さい金額です。だから今まで気にしていませんでした。並べて合計を見るまで、こんなに積み上がっているとは思っていませんでした。
そこで、固定費の一覧を上から順に見ていきました。これは本当に払い続ける必要があるのか。1件ずつ、そう自分に聞いていく作業です。ほとんどは必要なものでしたが、3つだけ「これは要らない」と判断できるものを発見。
- 携帯:ドコモから格安の楽天モバイルへ乗り換え
- 動画のサブスク:Amazonプライムと Netflix の両方に入っていたので、片方だけに
- コンビニ:惣菜を買うにしても、なるべくスーパーに寄るように(これは固定費ではありませんが、金額が思ったより大きかった)
やめたのはこの3つだけです。動画サービスは両方契約していましたので、どちらか一方で十分でした。携帯も、自分の通話時間とデータ量を見たら、格安のプランで十分に足りました。生活を切り詰めた実感は、ほとんどありません。
そして支出が整理できたところで、そもそも知りたかった数字が出せるようになります。
一番効いたのは、節約できたことではなかった
毎月の手取りから、毎月出ていく分を引く。残った金額が、毎月投資に回せる額です。支出が全部見えるようになって初めて、この計算ができるようになりました。
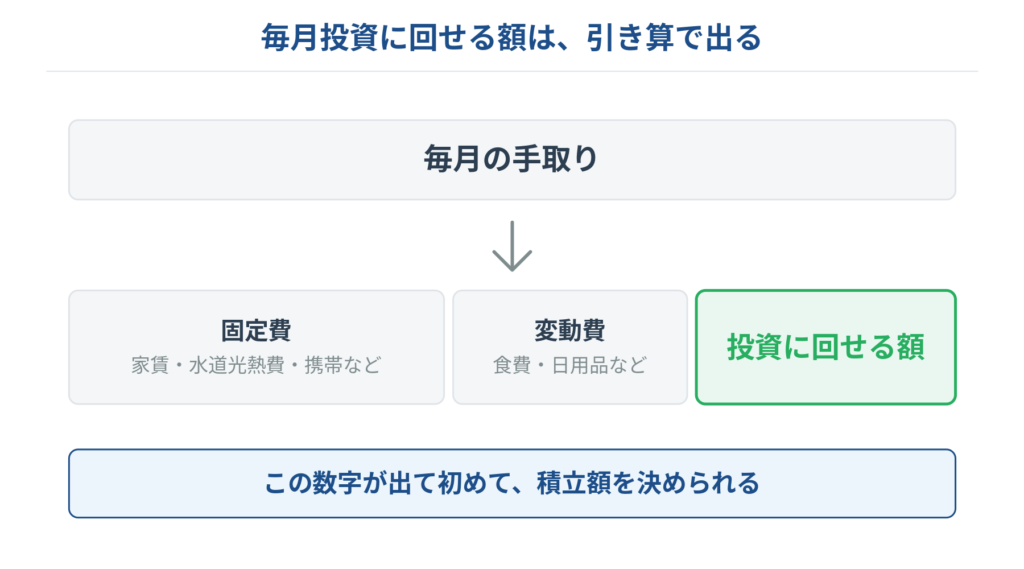
ここまで来て、ようやく「余剰資金」が具体的な数字になりました。家計簿を入れて一番よかったのは、積立の設定金額を自分で決められるようになったことです。
それまでの私は、「投資は余剰資金で」と言われるたびに、そこで止まっていました。証券会社の積立設定画面を開いても、金額の入力欄で手が止まります。私に足りなかったのは勇気ではなく、そこに入力する数字をいくらにするかの判断でした。
数字が出ると、その先の計算もできます。毎月これだけ積み立てたら、1年でいくら、5年でいくら、10年でいくら。私はこれを Excel で表にして、いまも毎年更新しています(このシミュレーションの話は、それだけで長くなるのでまた別の記事で書きます)。
ここまでの話は「毎月いくら積み立てるか」の決め方です。すでにある貯金から、まとめていくら投資に回すかは別の計算になります。私はこちらで生活防衛資金の考え方も含めて書いています。
→ 大きな投資に踏み切れなかった私が、現金1年分を残して全部を投資に回した日
資産の増え方には、形がある
見える化を1年ほど続けたころ、グラフの形が変わっていることに気づきました。
それまでの私の資産は、階段のような形をしていました。毎月の収入と支出がほぼ同じなので、普段は真っ平ら。ボーナスが入る月だけ、ガクンと段が上がる。年に2回だけ増える資産です。
それが、毎月ゆるやかに右上がりに伸びて、ボーナスでドカッと上がる形に変わっていました。
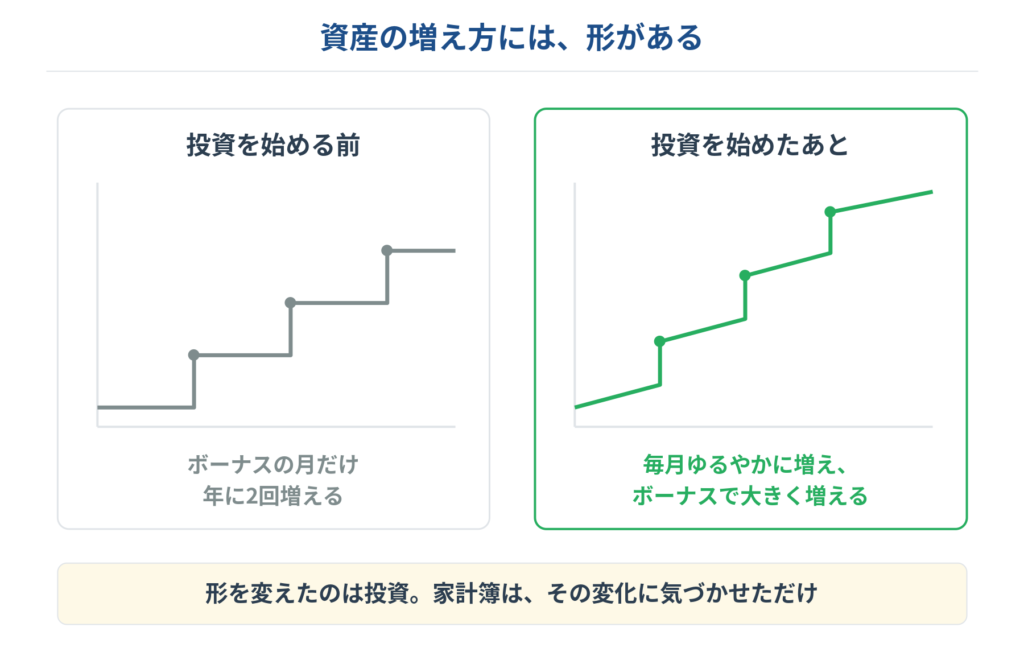
ただ、この変化に気づけたことは、思っていた以上に効きました。投資は結果が出るまでが長いので、途中で手応えがないと続きません。毎月ちょっとずつ線が上を向いているのが見えると、まあもう少し続けてみるか、という気持ちになります。
その後、資産が2,000万円を超えたあたりからは、特に節約をしていなくても気づいたら貯まっている、という状態になりました。元本がある程度大きくなると、増え方の主役が自分の入金から運用側へ移っていくからです。とはいえ、この数年は相場の地合いがよかったのも事実なので、誰がいつ始めても同じ形になるとは限りません。
いま始めるなら、当時とは条件が違う
私が使っているのはマネーフォワード ME です。ただ、私が始めた2021年と今とでは、無料でできる範囲が変わっています。
| 時期 | 無料会員が連携できる金融機関の数 |
|---|---|
| 〜2022年12月6日 | 10件 |
| 2022年12月7日〜現在 | 4件 |
私はまず数日だけ無料で使ってみて、これは使えると感じました。そこで口座を全部つなごうとしたのですが、連携できる数が足りず、すぐに有料プランへ切り替えています。当時の無料枠は10件で、それでも足りませんでした。いまは4件なので、全部つなぐつもりなら、もっと早い段階で有料を選ぶことになります。
| スタンダードコース | Web版から申し込み | アプリから申し込み |
|---|---|---|
| 月額プラン | 540円 | 590円 |
| 年額プラン | 5,940円 | 6,490円 |
私は年額プランを使っています。月額540円を12か月払うと6,480円になるので、年額のほうが1か月分ほど安くなります。申し込む経路でも金額が変わるので、アプリからではなくWeb版から申し込むほうがお得です。
意外と知られていないところでは、iDeCo や会社の企業型確定拠出年金も連携できます。私は連携できるものを全部つないでいるので、老後資金まで含めた総額が1画面に出ています。
いまは妻にも無料プランで使ってもらい、夫婦で家計を見ています。1人で始めたものが、そのまま家庭の仕組みになりました。
なお、料金と連携上限は 2026年8月時点のものです。この手の条件は変わるので、始める前に公式で確認してください。
まとめ:動けないのは、金額が決まっていないからかもしれない
- 家計を見える化して得た一番のものは、「自分は毎月いくらまでなら投資に回していいのか」という数字
- 節約できた分は副産物。数字が決まったから、積立の設定ができた
- グラフの形を変えたのは投資。家計簿がしたのは、その変化に気づかせたことだけ
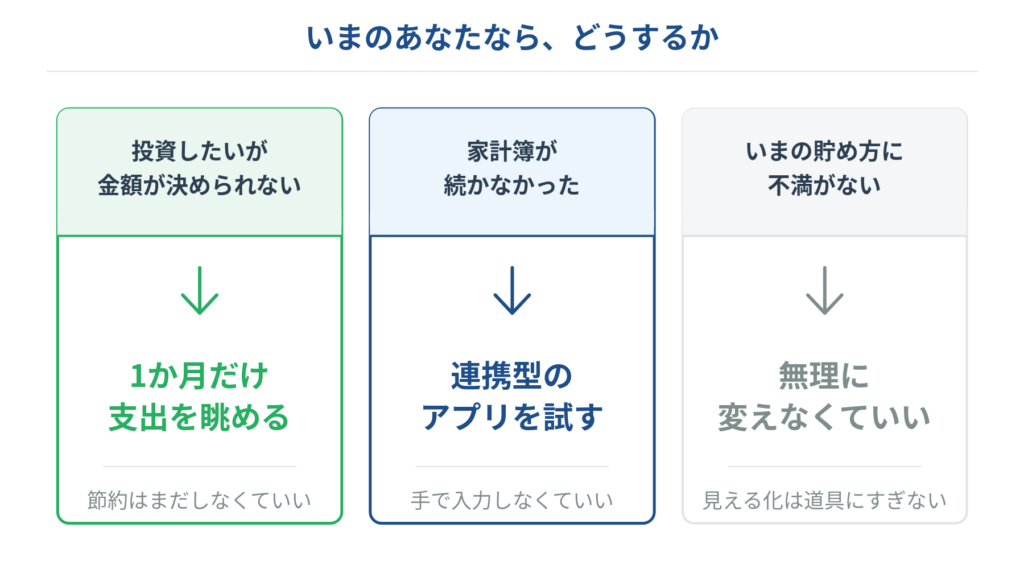
投資を始めたいのに金額が決められないなら — 1か月だけ、支出を眺めてみる
いきなり節約しようとしなくて大丈夫です。まず1か月、何にいくら出ていったかを見るだけにしてください。口座とカードを連携しておけば、支出は自動で取り込まれて費目ごとに分類されます。無料でも4件までつなげるので、給与の振込口座とメインのカードだけでも十分に始められます。1か月分がそろったら、手取りからその合計を引いてみてください。そこで出た数字が、あなたが毎月投資に回せる額です。
金額が決まってから、何を積み立てるかを考えれば十分です(積立の枠の使い分けは新NISAのつみたて投資枠と成長投資枠、実際の積み立て方はクレカ積立の仕組みにまとめています)。
家計簿が続かなかった経験があるなら — 連携型のアプリを試してみる
レシートを打ち込む方式で挫折したことがあるなら、それはあなたのせいではなく方式の問題かもしれません。私も手で入力するタイプなら1週間ももたなかったはずです。マネーフォワード ME のように口座とカードを連携するタイプなら、記録する作業そのものがなくなります。
固定費の中に、契約したまま忘れているものがないか。それを見つけるだけでも、やった甲斐はあります(私はカードの年会費でも同じことをやりました。その話は楽天プレミアムカードを解約した日に書いています)。
いまの貯め方に不満がないなら — 無理に変えなくていい
すでに毎月きちんと貯まっていて、金額の見当もついているなら、わざわざアプリを入れる必要はありません。見える化はあくまで金額を決めるための道具なので、必要なければ使わなくて大丈夫です。
金額を出してみて、思ったより少なくてがっかりすることもあります。私も最初はそうでした。でも、少ないと分かったうえで始めるのと、分からないまま止まっているのとでは、1年後がまるで違います。
自分の数字を見るところまでは、たぶん今日でもできます。動くかどうかを決めるのは、それからでも遅くありません。
本記事の数値は2026年8月時点の公式情報をもとにしています。マネーフォワード ME の料金・無料会員の連携上限は改定される可能性があります。実際にご利用になる際は、必ず最新の公式情報をご確認ください。また、本記事は特定の金融商品の購入を勧めるものではなく、投資の判断はご自身の状況に応じて行ってください。